Domain faire-kopierverguetung.de kaufen?
Wir ziehen mit dem Projekt
faire-kopierverguetung.de um.
Sind Sie am Kauf der Domain
faire-kopierverguetung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain faire-kopierverguetung.de kaufen?
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **

Ähnliche Suchbegriffe für Darlehensvertrag
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
UrheberrechtUrheberrecht , 2 Bände inkl. Schuber, inklusive E-Book (PDF) Die 13. Auflage des Standardkommentars für die urheberrechtliche Praxis enthält alle gesetzlichen Neuerungen einschließlich der Urheberrechtsnovelle aus dem Jahr 2021 sowie die aktuelle Rechtsprechung auf europäischer und nationaler Ebene. Hervorzuheben sind insbesondere die Kommentierungen des kompletten Urheberrechts-Diensteanbieter-Gesetzes (UrhDaG) sowie der Marrakesch-Verordnung. Das Werk liefert praktische Hinweise für die Geltendmachung der auf dem UrhDaG beruhenden Ansprüche und übersetzt die gesetzlichen Maßstäbe in konkrete praktische Anforderungen, die Nutzer, Diensteanbieter und Rechtsinhaber erfüllen müssen. Teil des Werks ist auch die Kommentierung der neuen Vorschriften zum Presseverleger-Leistungsschutzrecht und zur neuen Schrankenbestimmung für Pastiches. Außerdem werden das Urhebervertragsrecht und das Recht der urheberrechtlichen Ansprüche in besonderer Tiefe analysiert. Das schließt auch die General Public License (GPL) im Bereich Open Source Software ein, welche sich vollständig kommentiert im Werk befindet. Auch das Thema künstliche Intelligenz im Urheberrecht kann im Werk nachgeschlagen werden. Daneben bietet der Kommentar auch die bewährten Kommentierungen zum Verlagsgesetz, dem innerdeutschen Einigungsvertrag und der EU-Portabilitätsverordnung. .................................................... ..."Endlich gibt es wieder einen umfassenden und aktuellen Kommentar zum Urheberrecht, der im Detail auf die Bedürfnisse des Lesers abgestellt ist. Dafür gebührt den Autoren Dank und Anerkennung." - Prof. Dr. Stefan Haupt, Rechtsanwalt und Mediator in Berlin in Medien und Recht, Heft 06/2024. , Tagfahrleuchten > Beleuchtung , Auflage: 13., erweiterte und überarbeitete Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Beilage: Schuber, Redaktion: Nordemann, Axel~Nordemann, Jan Bernd~Czychowski, Christian, Auflage: 24013, Auflage/Ausgabe: 13., erweiterte und überarbeitete Auflage, Seitenzahl/Blattzahl: 3200, Themenüberschrift: LAW / Intellectual Property / Copyright, Keyword: Autoren; Leistungsschutzrecht; Presseverleger; Schutzfristverlängerung; Urheber; Verlagsvertrag, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Handelsrecht~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 258, Breite: 163, Höhe: 98, Gewicht: 2900, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
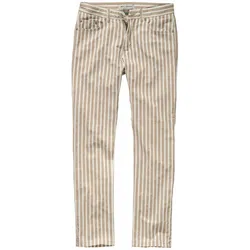
Laissez-faire-Hose - 110Strahlt Freiheit aus. Als käme man gerade vom Strand, Sand zwischen den Zehen, frischen Wind im Kopf. Das ist die Idee dieser Hose. "Lass es passieren" als Konzept, Franzosen sagen "Laissez-faire". Das Sonnige des mediterranen Stils wird geerdet von der Gradlinigkeit der Streifen. Der Straight Fit ist extra kommod, die feine Struktur im hellen Streifen gibt Substanz. Passt zu Tagen, an denen man macht, was man will. Außerdem zu smarten Oberteilen, uni oder mit Streifen gleicher Natur.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Laissez-faire-Hose - 46Strahlt Freiheit aus. Als käme man gerade vom Strand, Sand zwischen den Zehen, frischen Wind im Kopf. Das ist die Idee dieser Hose. "Lass es passieren" als Konzept, Franzosen sagen "Laissez-faire". Das Sonnige des mediterranen Stils wird geerdet von der Gradlinigkeit der Streifen. Der Straight Fit ist extra kommod, die feine Struktur im hellen Streifen gibt Substanz. Passt zu Tagen, an denen man macht, was man will. Außerdem zu smarten Oberteilen, uni oder mit Streifen gleicher Natur.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Laissez-faire-Hose - 48Strahlt Freiheit aus. Als käme man gerade vom Strand, Sand zwischen den Zehen, frischen Wind im Kopf. Das ist die Idee dieser Hose. "Lass es passieren" als Konzept, Franzosen sagen "Laissez-faire". Das Sonnige des mediterranen Stils wird geerdet von der Gradlinigkeit der Streifen. Der Straight Fit ist extra kommod, die feine Struktur im hellen Streifen gibt Substanz. Passt zu Tagen, an denen man macht, was man will. Außerdem zu smarten Oberteilen, uni oder mit Streifen gleicher Natur.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
Laissez-faire-Hose - 106Strahlt Freiheit aus. Als käme man gerade vom Strand, Sand zwischen den Zehen, frischen Wind im Kopf. Das ist die Idee dieser Hose. "Lass es passieren" als Konzept, Franzosen sagen "Laissez-faire". Das Sonnige des mediterranen Stils wird geerdet von der Gradlinigkeit der Streifen. Der Straight Fit ist extra kommod, die feine Struktur im hellen Streifen gibt Substanz. Passt zu Tagen, an denen man macht, was man will. Außerdem zu smarten Oberteilen, uni oder mit Streifen gleicher Natur.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sauer, Sina: Formalisierte EntschädigungFormalisierte Entschädigung , Zur Wirkmacht von Formularen in der nachkriegsdeutschen Finanzverwaltung, 1948-1959 , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Histoire#222#, Autoren: Sauer, Sina, Seitenzahl/Blattzahl: 296, Abbildungen: 18 SW-Abbildungen, 15 Farbabbildungen, Themenüberschrift: HISTORY / Europe / Germany, Keyword: Alliierte; Antisemitismus; Deutsche Geschichte; Deutschland; Dokument; Enteignung; Entschädigung; Erinnerungskultur; Formular; Geschichte des 20. Jahrhunderts; Geschichtswissenschaft; Hamburg; Nachkriegszeit; Nationalsozialismus; Papier; Politik; Politikgeschichte; Rassismus; Recht; Verwaltung; Verwaltungsgeschichte; Wiedergutmachung; Zeitgeschichte, Fachkategorie: Europäische Geschichte~Geschichte: Ereignisse und Themen, Warengruppe: TB/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 296 Blätter, Länge: 229, Breite: 155, Höhe: 27, Gewicht: 473, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UrheberrechtUrheberrecht , 2 Bände inkl. Schuber, inklusive E-Book (PDF) Die 13. Auflage des Standardkommentars für die urheberrechtliche Praxis enthält alle gesetzlichen Neuerungen einschließlich der Urheberrechtsnovelle aus dem Jahr 2021 sowie die aktuelle Rechtsprechung auf europäischer und nationaler Ebene. Hervorzuheben sind insbesondere die Kommentierungen des kompletten Urheberrechts-Diensteanbieter-Gesetzes (UrhDaG) sowie der Marrakesch-Verordnung. Das Werk liefert praktische Hinweise für die Geltendmachung der auf dem UrhDaG beruhenden Ansprüche und übersetzt die gesetzlichen Maßstäbe in konkrete praktische Anforderungen, die Nutzer, Diensteanbieter und Rechtsinhaber erfüllen müssen. Teil des Werks ist auch die Kommentierung der neuen Vorschriften zum Presseverleger-Leistungsschutzrecht und zur neuen Schrankenbestimmung für Pastiches. Außerdem werden das Urhebervertragsrecht und das Recht der urheberrechtlichen Ansprüche in besonderer Tiefe analysiert. Das schließt auch die General Public License (GPL) im Bereich Open Source Software ein, welche sich vollständig kommentiert im Werk befindet. Auch das Thema künstliche Intelligenz im Urheberrecht kann im Werk nachgeschlagen werden. Daneben bietet der Kommentar auch die bewährten Kommentierungen zum Verlagsgesetz, dem innerdeutschen Einigungsvertrag und der EU-Portabilitätsverordnung. .................................................... ..."Endlich gibt es wieder einen umfassenden und aktuellen Kommentar zum Urheberrecht, der im Detail auf die Bedürfnisse des Lesers abgestellt ist. Dafür gebührt den Autoren Dank und Anerkennung." - Prof. Dr. Stefan Haupt, Rechtsanwalt und Mediator in Berlin in Medien und Recht, Heft 06/2024. , Tagfahrleuchten > Beleuchtung , Auflage: 13., erweiterte und überarbeitete Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Beilage: Schuber, Redaktion: Nordemann, Axel~Nordemann, Jan Bernd~Czychowski, Christian, Auflage: 24013, Auflage/Ausgabe: 13., erweiterte und überarbeitete Auflage, Seitenzahl/Blattzahl: 3200, Themenüberschrift: LAW / Intellectual Property / Copyright, Keyword: Autoren; Leistungsschutzrecht; Presseverleger; Schutzfristverlängerung; Urheber; Verlagsvertrag, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Handelsrecht~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 258, Breite: 163, Höhe: 98, Gewicht: 2900, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Laissez-faire-Hose - 110Strahlt Freiheit aus. Als käme man gerade vom Strand, Sand zwischen den Zehen, frischen Wind im Kopf. Das ist die Idee dieser Hose. "Lass es passieren" als Konzept, Franzosen sagen "Laissez-faire". Das Sonnige des mediterranen Stils wird geerdet von der Gradlinigkeit der Streifen. Der Straight Fit ist extra kommod, die feine Struktur im hellen Streifen gibt Substanz. Passt zu Tagen, an denen man macht, was man will. Außerdem zu smarten Oberteilen, uni oder mit Streifen gleicher Natur.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
-
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
-
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Darlehensvertrag
-
Laissez-faire-Hose - 46Strahlt Freiheit aus. Als käme man gerade vom Strand, Sand zwischen den Zehen, frischen Wind im Kopf. Das ist die Idee dieser Hose. "Lass es passieren" als Konzept, Franzosen sagen "Laissez-faire". Das Sonnige des mediterranen Stils wird geerdet von der Gradlinigkeit der Streifen. Der Straight Fit ist extra kommod, die feine Struktur im hellen Streifen gibt Substanz. Passt zu Tagen, an denen man macht, was man will. Außerdem zu smarten Oberteilen, uni oder mit Streifen gleicher Natur.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Laissez-faire-Hose - 48Strahlt Freiheit aus. Als käme man gerade vom Strand, Sand zwischen den Zehen, frischen Wind im Kopf. Das ist die Idee dieser Hose. "Lass es passieren" als Konzept, Franzosen sagen "Laissez-faire". Das Sonnige des mediterranen Stils wird geerdet von der Gradlinigkeit der Streifen. Der Straight Fit ist extra kommod, die feine Struktur im hellen Streifen gibt Substanz. Passt zu Tagen, an denen man macht, was man will. Außerdem zu smarten Oberteilen, uni oder mit Streifen gleicher Natur.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Laissez-faire-Hose - 50Strahlt Freiheit aus. Als käme man gerade vom Strand, Sand zwischen den Zehen, frischen Wind im Kopf. Das ist die Idee dieser Hose. "Lass es passieren" als Konzept, Franzosen sagen "Laissez-faire". Das Sonnige des mediterranen Stils wird geerdet von der Gradlinigkeit der Streifen. Der Straight Fit ist extra kommod, die feine Struktur im hellen Streifen gibt Substanz. Passt zu Tagen, an denen man macht, was man will. Außerdem zu smarten Oberteilen, uni oder mit Streifen gleicher Natur.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Laissez-faire-Hose - 52Strahlt Freiheit aus. Als käme man gerade vom Strand, Sand zwischen den Zehen, frischen Wind im Kopf. Das ist die Idee dieser Hose. "Lass es passieren" als Konzept, Franzosen sagen "Laissez-faire". Das Sonnige des mediterranen Stils wird geerdet von der Gradlinigkeit der Streifen. Der Straight Fit ist extra kommod, die feine Struktur im hellen Streifen gibt Substanz. Passt zu Tagen, an denen man macht, was man will. Außerdem zu smarten Oberteilen, uni oder mit Streifen gleicher Natur.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.